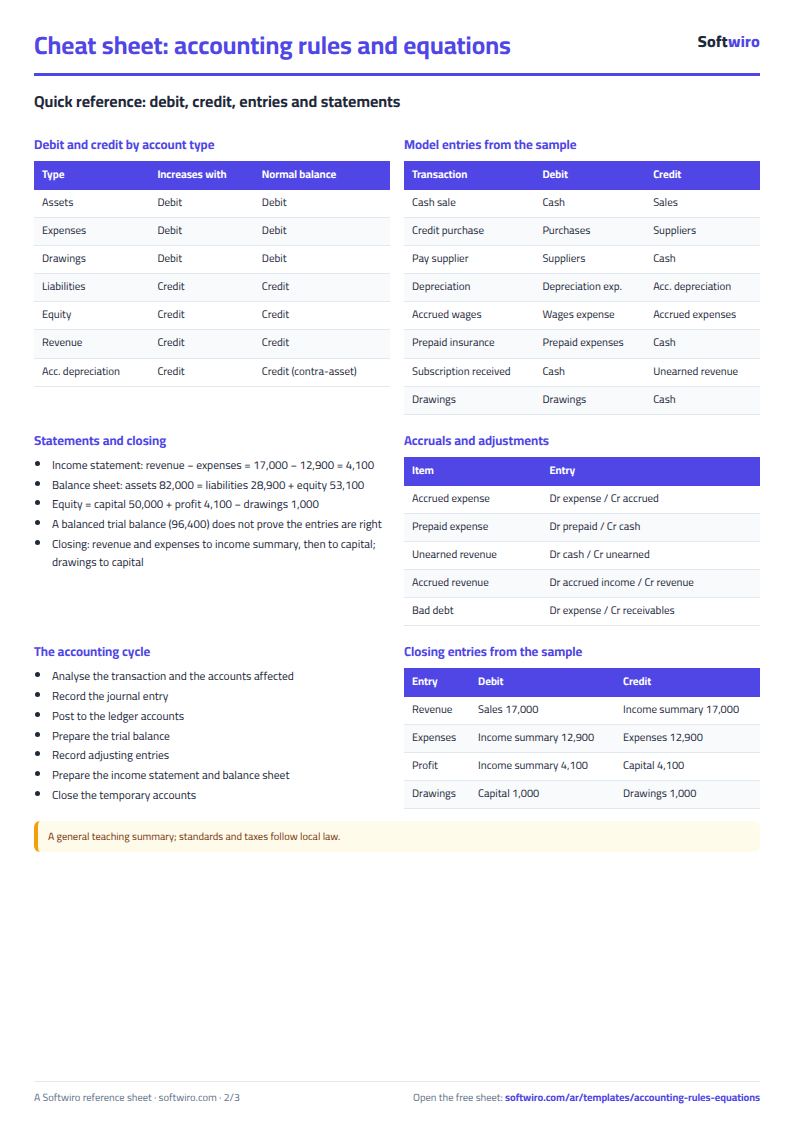
تريد أن تفهم قواعد المحاسبة المالية فهمًا يمكنك تطبيقه: متى يكون الحساب مدينًا ومتى يكون دائنًا، وكيف تتحول القيود إلى ميزان مراجعة ثم إلى قائمة دخل وميزانية، وكيف تحسب الإهلاك وتكلفة المخزون والنسب المالية. يجمع شيت قواعد المحاسبة ومعادلاتها المجاني ذلك في 75 قاعدة بصيغتها ومثال من أرقام عينة واحدة متسقة، مع يومية صغيرة تسجّل فيها قيودك بنفسك. وهو ملخص تعليمي عام؛ المعايير والضرائب حسب القانون المحلي.
المشكلة التي يحلها
يحفظ المتعلم أن «الأصول مدينة» ثم يتعثر عند أول قيد حقيقي: هل الموردين يزيد بالمدين أم الدائن؟ وأين يذهب الإيراد المقبوض مقدمًا؟ وهل المسحوبات مصروف؟ والقواعد متفرقة بين كتاب ومذكرات، والأمثلة بأرقام مختلفة لا تتصل ببعضها. ثم يأتي ميزان المراجعة فيتوازن أو لا يتوازن ولا يعرف السبب. فيعطيك الشيت القاعدة ومثالها وفحصًا يعمل على قيودك أنت.
كيف يعمل الشيت خطوة بخطوة
- افتح المرجع وراجع القسم الذي تذاكره: المعادلة المحاسبية أو المدين والدائن أو الدورة والقوائم أو الاستحقاق أو الإهلاك أو المخزون أو التعادل أو النسب. ويمكنك ترشيح الجدول بعمود «القسم».
- إن نسيت اسم قاعدة فاختره في بحث عن قاعدة فتظهر صيغتها ومثالها وملاحظتها.
- راجع أمثلة القيود: 19 عملية شائعة بحسابها المدين والدائن.
- جرّب حاسبات والإهلاك والمخزون بأرقامك.
- سجّل قيودك في اليومية باختيار الحساب من القائمة؛ يتحقق الشيت من توازن كل قيد، ويرحّلها إلى ميزان المراجعة.
- أجب عن اختبار ذاتي وسجّل درجتك في المتابعة، ثم افتح الملخص.
ماذا في كل شيت
- المرجع: 75 قاعدة: المعادلة المحاسبية (7) والمدين والدائن (12) والدورة والقوائم (10) والاستحقاق والتسويات (9) والإهلاك (9) والمخزون وتكلفة المبيعات (9) والهوامش والتعادل (9) والنسب المالية (10).
- أمثلة القيود وبحث عن قاعدة: القيود النموذجية وبحث باسم القاعدة.
- حاسبات: المعادلة المحاسبية الموسعة، وتكلفة المبيعات والهوامش، والأساس النقدي مقابل الاستحقاق، والتعادل، و11 نسبة مالية.
- الإهلاك والمخزون: جدول إهلاك لخمس سنوات، ومقارنة FIFO بالمتوسط المرجح.
- اليومية وميزان المراجعة: تسجيل القيود وترحيلها وفحص توازنها، مع تنبيه لحساب غير معرّف أو رصيد على عكس طبيعته.
- اختبار ذاتي والمتابعة والملخص: 40 سؤالًا، ومواعيد المراجعة، وقائمة الدخل والميزانية مع ستة رسوم بيانية.
مثال بالأرقام (بيانات تجريبية)
الأرقام التالية من النسخة التجريبية داخل الشيت، وهي ما تراه قبل أن تكتب شيئًا.
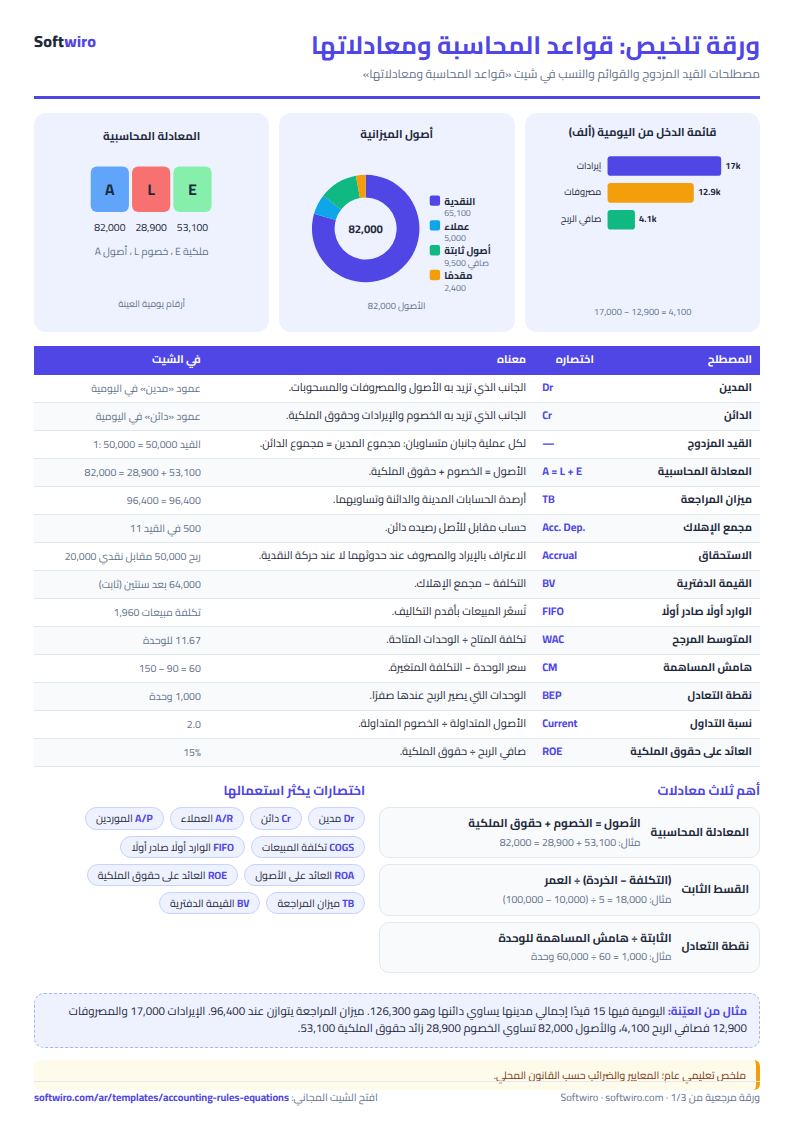
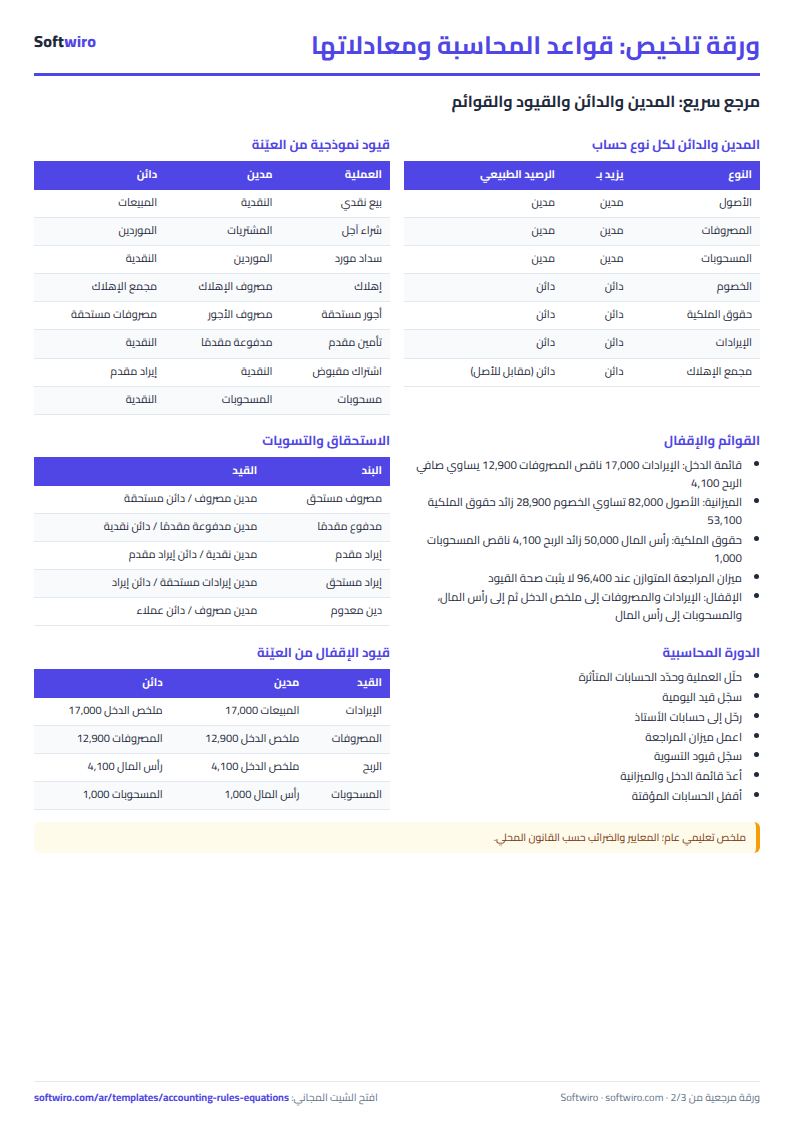
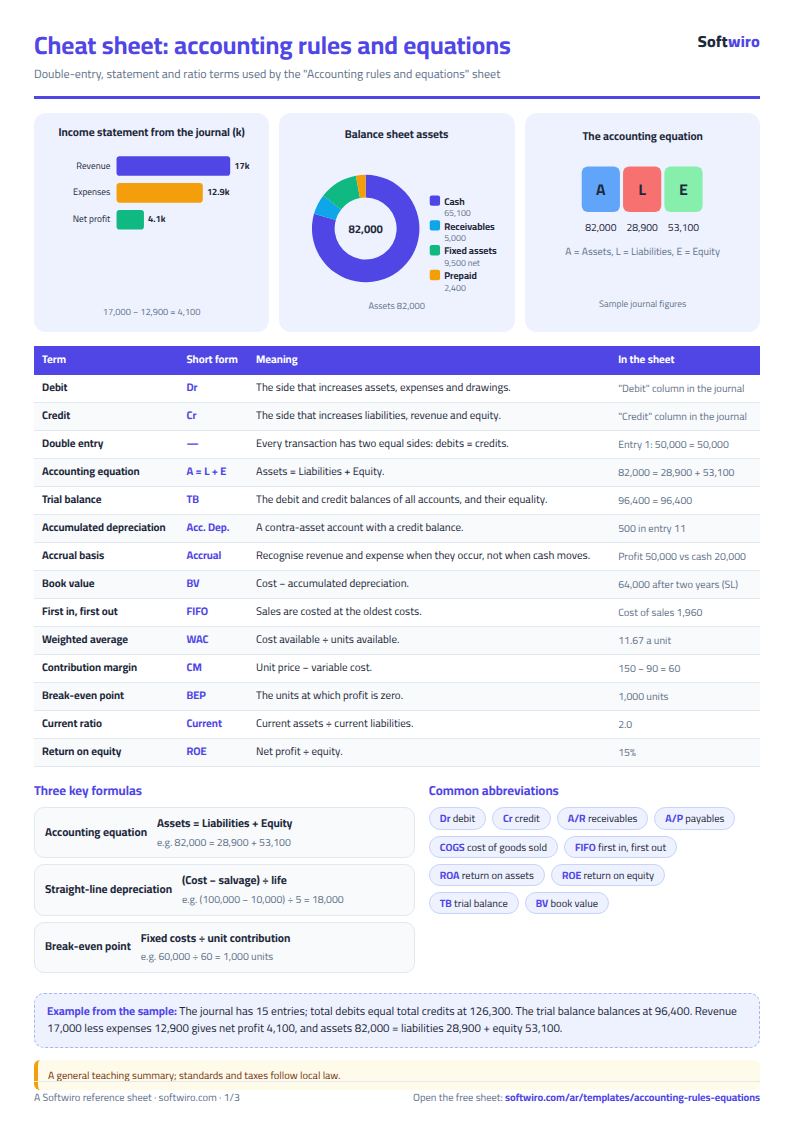
- اليومية: 15 قيدًا في 30 سطرًا، إجمالي المدين 126,300 يساوي إجمالي الدائن.
- ميزان المراجعة: مجموع الأرصدة المدينة 96,400 يساوي مجموع الدائنة. النقدية مدينها 85,000 ودائنها 19,900 فرصيدها مدين 65,100.
- قائمة الدخل: الإيرادات 17,000 والمصروفات 12,900 (مشتريات 8,000 وإيجار 2,000 وأجور 2,400 وإهلاك 500) فصافي الربح 4,100.
- الميزانية: الأصول 82,000 = الخصوم 28,900 + حقوق الملكية 53,100، وحقوق الملكية = رأس المال 50,000 + الربح 4,100 − المسحوبات 1,000.
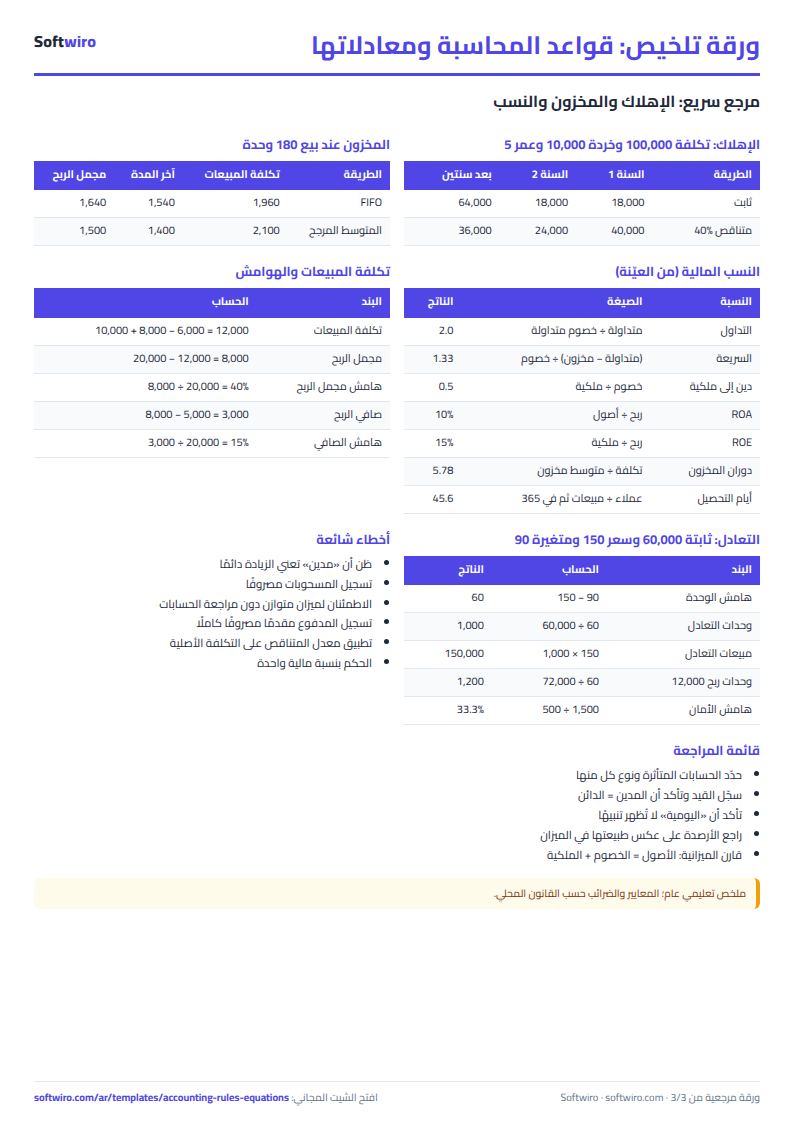
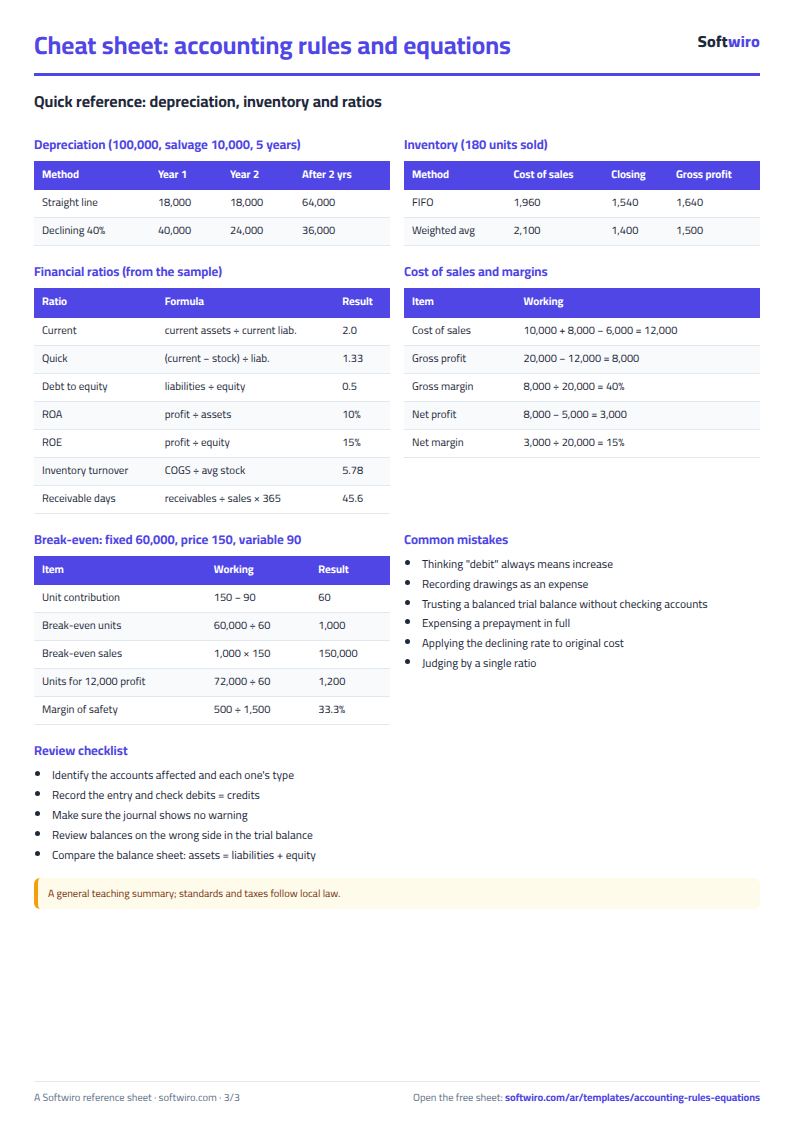
- الإهلاك: أصل بـ 100,000 وخردة 10,000 وعمر 5 سنوات: القسط الثابت 18,000 سنويًا فقيمته الدفترية بعد سنتين 64,000. والمتناقص بمعدل 40%: 40,000 ثم 24,000 ثم 14,400 ثم 8,640 ثم 2,960 في السنة الخامسة (لا ينزل عن الخردة)، فقيمته الدفترية بعد سنتين 36,000.
- المخزون: شراء 100 وحدة بـ 10 و150 بـ 12 و50 بـ 14 وبيع 180 وحدة: تكلفة المبيعات بـ FIFO تساوي 1,960 ومخزون آخر المدة 1,540، وبالمتوسط المرجح (11.67 للوحدة) 2,100 و1,400. مجمل الربح 1,640 مقابل 1,500 بفرق 140.
- التعادل: ثابتة 60,000 وسعر 150 ومتغيرة 90: هامش الوحدة 60 ونقطة التعادل 1,000 وحدة أو 150,000، وللربح المستهدف 12,000 يلزم 1,200 وحدة، وهامش الأمان عند 1,500 وحدة 33.3%.
- النسب: التداول 2.0 والسريعة 1.33 والدين إلى حقوق الملكية 0.5 وROA 10% وROE 15% ودوران المخزون 5.78 وأيام التحصيل 45.6.
- الاختبار والمتابعة: أُجيب عن 36 سؤالًا من 40 وصحيح منها 26 فالنتيجة 65%، وحان موعد مراجعة ثلاثة مواضيع بتاريخ 2026-11-15.
أخطاء شائعة
- ظن أن «مدين» تعني الزيادة دائمًا: تزيد الأصول والمصروفات بالمدين، وتزيد الخصوم والإيرادات وحقوق الملكية بالدائن.
- تسجيل المسحوبات مصروفًا: هي تخفض حقوق الملكية ولا تدخل قائمة الدخل.
- الاطمئنان لميزان متوازن: قد يتوازن مع مبلغ صحيح في حساب خطأ، فراجع نوع الحساب وبيان كل قيد.
- تسجيل المدفوع مقدمًا مصروفًا كاملًا: تأمين سنة 2,400 أصل يُستهلك شهريًا.
- تطبيق معدل المتناقص على التكلفة الأصلية: يُطبَّق على القيمة الدفترية أول السنة.
- المقارنة بنسبة منفردة: نسبة تداول 2.0 لا تحكم وحدها؛ قارن بنفسك عبر الفترات وبمنشآت نشاطك.
متى تنتقل من الشيت إلى برنامج
الشيت ممتاز للتعلم والتجربة. أما إذا صار عندك نشاط حقيقي بفواتير وضريبة ومخزون وعدة مستخدمين، فتحتاج ترحيلًا تلقائيًا وإقفالًا للفترات وقوائم تُستخرج من القيود، وهذا ما يقدمه برنامج ProfAcc. وللتدرب على قيود نشاطك استخدم شيت قيود اليومية وميزان المراجعة وشيت الأصول الثابتة والإهلاك، وللأمثلة اقرأ أمثلة قيود اليومية.
الخطوة التالية
حمّل الشيت وافتح اليومية، وسجّل قيدين من عمليات هذا الأسبوع في نشاطك أو في مثال من كتابك، ثم افتح ميزان المراجعة وتأكد أن الحالة «متوازن». بعدها أجب عن الاختبار وسجّل درجتك في المتابعة ليكون لديك أول موعد مراجعة مكتوب.
أسئلة شائعة
هل يغني الشيت عن المعايير المحاسبية؟ لا؛ هو ملخص تعليمي عام، والمعايير والضرائب حسب القانون المحلي.
هل الميزان المتوازن يثبت صحة القيود؟ لا، فهو لا يكشف قيدًا نُسي ولا مبلغًا صحيحًا في حساب خطأ.
ماذا يظهر إذا كان القيد غير متوازن؟ تظهر عبارة «قيد غير متوازن» باللون الأحمر أمام كل سطر منه، ويظهر الفرق في أعلى اليومية.